Domain nutzergenerierte-inhalte.de kaufen?
Wir ziehen mit dem Projekt
nutzergenerierte-inhalte.de um.
Sind Sie am Kauf der Domain
nutzergenerierte-inhalte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nutzergenerierte-inhalte.de kaufen?
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
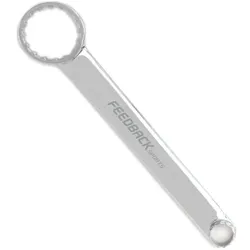
FEEDBACK SPORTS InnenlagerwerkzeugFEEDBACK SPORTS Innenlagerwerkzeug Hochwertiger Innenlagerschlüssel passend für Shimano Hollowtech Verzahnungen. Auf der zweiten Seite verfügt das Werkzeug über ein Kassetten Verschlussring Tool welches auch bei Centerlock Verschlussringen mit innenliegender Verzahnung zum Einsatz kommen kann. technische Daten: Material: Werkzeugstahl Maße (L x B x H): ca. 270 x 55 x 16 mm Gewicht laut Hersteller: 300g Gewicht selbst gewogen: 318g Lieferumfang: 1x Feedback Sports Innenlagerwerkzeug39,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
FEEDBACK SPORTS VentileinsatzschlüsselFEEDBACK SPORTS Ventileinsatzschlüssel Der Ventileinsatzschlüssel wurde entwickelt, um problemlos Auto- und Sclaverandventile zu entfernen oder zu installieren. Dadurch wird zum Beispiel das Einfüllen oder Nachfüllen von Dichtmilch schnell und einfach. Der ergonomische Griff mit Noppenprofil bietet Dir einen hervorragenden Halt und gute Kontrolle. technische Daten: Material: bearbeiteter, gehärteter CrV-Werkzeugstahl und Kunststoff Verwendung: Entfernen und Installieren von Auto- und Sclaverandventilen Farbe: schwarz, rot Gewicht laut Hersteller: k. A. Gewicht selbst gewogen: 27g Lieferumfang: 1x FEEDBACK SPORTS Ventileinsatzschlüssel12,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter

-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
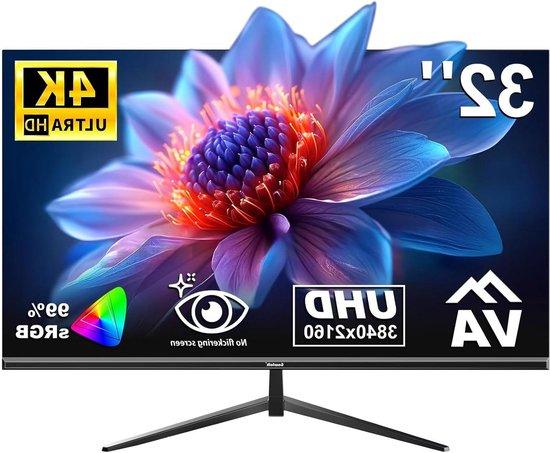
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige563,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
FEEDBACK SPORTS InnenlagerwerkzeugFEEDBACK SPORTS Innenlagerwerkzeug Hochwertiger Innenlagerschlüssel passend für Shimano Hollowtech Verzahnungen. Auf der zweiten Seite verfügt das Werkzeug über ein Kassetten Verschlussring Tool welches auch bei Centerlock Verschlussringen mit innenliegender Verzahnung zum Einsatz kommen kann. technische Daten: Material: Werkzeugstahl Maße (L x B x H): ca. 270 x 55 x 16 mm Gewicht laut Hersteller: 300g Gewicht selbst gewogen: 318g Lieferumfang: 1x Feedback Sports Innenlagerwerkzeug39,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
FEEDBACK SPORTS VentileinsatzschlüsselFEEDBACK SPORTS Ventileinsatzschlüssel Der Ventileinsatzschlüssel wurde entwickelt, um problemlos Auto- und Sclaverandventile zu entfernen oder zu installieren. Dadurch wird zum Beispiel das Einfüllen oder Nachfüllen von Dichtmilch schnell und einfach. Der ergonomische Griff mit Noppenprofil bietet Dir einen hervorragenden Halt und gute Kontrolle. technische Daten: Material: bearbeiteter, gehärteter CrV-Werkzeugstahl und Kunststoff Verwendung: Entfernen und Installieren von Auto- und Sclaverandventilen Farbe: schwarz, rot Gewicht laut Hersteller: k. A. Gewicht selbst gewogen: 27g Lieferumfang: 1x FEEDBACK SPORTS Ventileinsatzschlüssel12,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
TeilhabeTeilhabe , Der Begriff Teilhabe hat in den letzten zwei Jahrzehnten eine enorme Verbreitung gefunden. Mit ihm verbinden sich unterschiedliche Vorstellungen von sozialem Eingebundensein. Ausgehend von einer Perspektive auf Teilhabe, die das Subjekt ins Zentrum der Betrachtungen stellt, werden im vorliegenden dritten Band der Reihe pädagogische differenzen unterschiedliche Sichtweisen auf den Begriff der Teilhabe entfaltet und diskutiert. Mit einem Hauptbeitrag von Markus Dederich und Cornelie Dietrich und kommentierenden Beiträgen von Hauke Behrendt, Tobias Bernasconi, Ursula Böing, Catalina Hamacher, Annett Kuschel, Markus Schäfers, Gudrun Wansing, Raphael Zahnd und Michael Zander. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20241007, Produktform: Kartoniert, Titel der Reihe: pädagogische differenzen##, Redaktion: Sansour, Teresa~Musenberg, Oliver~Riegert, Judith, Seitenzahl/Blattzahl: 157, Keyword: Diskurs; Herrschaft; Konflikt; Kontrast; Partizipation; Rehabilitationspsychologie; Rehabilitationspädagogik; Subjektive Teilhabe; Teilhabebegriff; Widerstreit; interdisziplinärer Austausch; komplexe Behinderung, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sonderpädagogik, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 12, Gewicht: 212, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beiträge zur AstronomiegeschichteBeiträge zur Astronomiegeschichte , Die Beiträge dieses Bandes behandeln Themen aus der Astronomiegeschichte von der Frühen Neuzeit bis zum 21. Jahrhundert, wobei auch literaturwissenschaftliche und buchgeschichtlichphilologische Bezüge hergestellt werden. Vorgestellt werden verschiedene Briefe, darunter die Korrespondenz von Galileo Galilei mit Erzherzog Leopold V. Von Österreich-Tirol. Analysiert werden ein Kepler-Manuskript des Schriftstellers Berthold Auerbach und verschiedene Ausgaben von Schapherders Kalender um 1500. In einem weiteren Beitrag wird die Geschichte einer verschollen geglaubten Druckschrift von Christoph Rothmann rekonstruiert. Ferner stehen im Mittelpunkt von Beiträgen der Astronom Johann Carl Gottlieb Schulze in Berlin sowie die zahlreichen Besucher bei William und Caroline Herschel in Bath, Datchet, Clary Hall und Slough. Gewürdigt werden die Astrophysiker Edward Barnard und Max Wolf sowie Hans Kienle. Detailliert beschrieben werden die astronomische Uhr im St. Annen-Museum zu Lübeck, die historischen Ausmessungen der optischen Gläser der Instrumentenbauer Peter und John Dollond sowie das Navigatioens-Boeck des Johann Jürgen Schultz aus Kappeln. Kurzbeiträge, Nachrufe und Rezensionen beschließen den Band. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20241030, Titel der Reihe: Acta Historica Astronomiae#73#, Redaktion: Herbst, Klaus-Dieter, Seitenzahl/Blattzahl: 474, Keyword: Astronomiegeschichte; Astronomischer Kalender; Astrophysik; Briefwechsel; Galileo Galilei; Gelehrter Briefwechsel, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Geschichte der Naturwissenschaften~Astronomie, Raum und Zeit, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 25, Gewicht: 6260, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.